Op 1 januari 2027 gaat een nieuwe fiscale regeling in: de pseudo-eindheffing voor fossiele personenauto's. Werkgevers kunnen daardoor te maken krijgen met een extra heffing wanneer zij een benzine-, diesel-, hybride- of plug-inhybride personenauto aan een werknemer ter beschikking stellen voor privégebruik of woon-werkverkeer.
De pseudo-eindheffing verschilt op belangrijke punten van de reguliere bijtelling. Zo geldt woon-werkverkeer voor de bijtelling als zakelijk gebruik, maar voor de pseudo-eindheffing juist als privégebruik.
Update september 2026: in het wetsvoorstel Overige fiscale maatregelen 2027 zijn aanvullende uitzonderingen en versoepelingen voorgesteld. Het gaat onder meer om vervangend vervoer tijdens onderhoud of reparatie, bepaalde kortdurende huur- en deelauto's en een verlenging van het overgangsrecht tot en met 31 december 2030. Deze wijzigingen moeten nog door de Tweede en Eerste Kamer worden goedgekeurd.
In deze blog leggen we uit wanneer de pseudo-eindheffing geldt, hoe de berekening werkt, wat het verschil is met bijtelling en hoe een goede ritten- en wagenparkadministratie helpt om het gebruik van voertuigen inzichtelijk te houden.
Achtergrond
Waarom wordt pseudo-eindheffing ingevoerd?
De pseudo-eindheffing is ingevoerd om de zakelijke markt sneller te laten overstappen op emissievrije personenauto's. Vanaf 1 januari 2027 wordt het voor werkgevers fiscaal duurder om nieuwe fossiele personenauto's voor privégebruik of woon-werkverkeer aan werknemers ter beschikking te stellen.
De heffing bedraagt 12% van de fiscale waarde van de auto per jaar. Onder fossiele personenauto's vallen voor deze regeling personenauto's waarvan uit het kentekenregister niet blijkt dat de CO₂-uitstoot 0 gram per kilometer bedraagt. Daardoor kunnen benzine-, diesel-, hybride- en plug-inhybride auto's onder de regeling vallen.
De pseudo-eindheffing is een werkgeversheffing en staat los van de reguliere bijtelling van de werknemer. Beide regelingen kunnen dus tegelijkertijd op dezelfde auto van toepassing zijn.
Personenauto's
Voor wie geldt de pseudo-eindheffing?
De pseudo-eindheffing geldt voor werkgevers die een fossiele personenauto ook voor privédoeleinden aan één of meer werknemers ter beschikking stellen. Voor deze regeling wordt woon-werkverkeer eveneens als privégebruik beschouwd.
Het is niet van belang of de werkgever juridisch eigenaar van de auto is. Ook een leaseauto, huurauto, deelauto of gebruikte auto kan daarom onder de regeling vallen.
De regeling ziet op personenauto's. Bestelauto's en vrachtauto's vallen niet onder deze specifieke pseudo-eindheffing voor fossiele personenauto's.
Een IB-ondernemer, zoals een zzp'er met een eenmanszaak, valt voor de auto die hij zelf gebruikt niet onder deze werkgeversheffing. Heeft de ondernemer werknemers aan wie fossiele personenauto's voor privégebruik of woon-werkverkeer ter beschikking worden gesteld, dan kan de pseudo-eindheffing voor die auto's wel gelden.
Ook een DGA kan met de regeling te maken krijgen wanneer zijn bv een fossiele personenauto aan hem als werknemer ter beschikking stelt voor privégebruik of woon-werkverkeer.
12% van cataloguswaarde
Hoe werkt de pseudo-eindheffing?
De pseudo-eindheffing bedraagt 12% per jaar over de fiscale waarde van de fossiele personenauto. Voor auto's die niet meer dan 25 jaar geleden voor het eerst in gebruik zijn genomen, wordt in beginsel de cataloguswaarde inclusief btw en bpm gebruikt. Voor auto's die meer dan 25 jaar geleden voor het eerst in gebruik zijn genomen, geldt de waarde in het economische verkeer.
Bij een auto met een cataloguswaarde van €35.000 bedraagt de pseudo-eindheffing bij een volledig kalenderjaar:
€35.000 × 12% = €4.200 per jaar
Dat komt overeen met €350 per kalendermaand.
De pseudo-eindheffing wordt per kalendermaand berekend. Staat een fossiele personenauto slechts een deel van een kalendermaand ook voor privédoeleinden ter beschikking, dan wordt deze volgens de hoofdregel voor die hele kalendermaand meegenomen.
De heffing geldt niet wanneer de auto uitsluitend zakelijk ter beschikking staat en privégebruik, waaronder woon-werkverkeer voor deze regeling, daadwerkelijk is uitgesloten. Het gaat dus niet alleen om het aantal werkelijk gereden privékilometers, maar ook om de vraag waarvoor de werkgever de auto ter beschikking stelt.
Dit verschilt van de reguliere bijtelling. Voor de bijtelling kan een werknemer bij maximaal 500 privékilometers per kalenderjaar en voldoende bewijs buiten de bijtelling blijven. Woon-werkverkeer telt daarbij als zakelijk. Voor de pseudo-eindheffing geldt die 500-kilometergrens niet en wordt woon-werkverkeer juist als privégebruik aangemerkt.
Pseudo-eindheffing versus bijtelling
Verschillende rekenvoorbeelden
Het verschil tussen bijtelling en pseudo-eindheffing wordt het duidelijkst aan de hand van voorbeelden. In onderstaande scenario's gebruiken we een benzineauto met een cataloguswaarde van €35.000. De pseudo-eindheffing bedraagt bij een volledig kalenderjaar €4.200, oftewel €350 per kalendermaand.
| Scenario | Gebruik | Bijtelling werknemer | Pseudo-eindheffing werkgever |
|---|---|---|---|
| 1. Alleen zakelijke rittenGeen privé- of woon-werkgebruik | 100% zakelijke ritten Geen privégebruik Geen woon-werkverkeer |
Geen bijtelling Geen bijtelling wanneer de auto aantoonbaar niet privé wordt gebruikt. |
Niet van toepassing Geen pseudo-eindheffing wanneer de auto uitsluitend zakelijk ter beschikking staat. Voorbeeld: een poolauto die alleen tijdens werktijd wordt gebruikt en niet mee naar huis mag. |
| 2. Minder dan 500 km privéWel woon-werkverkeer | 400 km privé per jaar 15.000 km woon-werkverkeer |
Geen bijtelling Mits de werknemer op kalenderjaarbasis niet meer dan 500 privékilometers rijdt en dit voldoende kan aantonen. Woon-werkverkeer geldt voor de reguliere bijtelling als zakelijk. |
Wel van toepassing€4.200 per volledig jaarVoor de pseudo-eindheffing wordt woon-werkverkeer als privégebruik beschouwd. Daardoor kan de werkgever wél pseudo-eindheffing betalen terwijl de werknemer geen reguliere bijtelling heeft. |
| 3. Privégebruik én woon-werkMeer dan 500 km privé | 2.000 km privé 12.000 km woon-werkverkeer |
Wel bijtelling22% × €35.000 = €7.700 per jaarHoeveel belasting de werknemer daar uiteindelijk over betaalt, hangt af van de persoonlijke fiscale situatie. | Wel van toepassing€4.200 per volledig jaarDe werknemer krijgt te maken met bijtelling en de werkgever daarnaast met de afzonderlijke pseudo-eindheffing. |
| 4. Alleen woon-werkverkeerGeen overige privéritten | 0 km overige privéritten 18.000 km woon-werkverkeer |
Geen bijtelling door woon-werk Woon-werkkilometers gelden voor de reguliere bijtelling als zakelijke kilometers. |
Wel van toepassing€4.200 per volledig jaarDit is een belangrijk verschil: woon-werkverkeer is zakelijk voor de bijtelling, maar wordt voor de pseudo-eindheffing als privégebruik aangemerkt. |
| 5. Veel privégebruikPrivé én woon-werk | 10.000 km privé 10.000 km woon-werkverkeer |
Wel bijtelling22% × €35.000 = €7.700 per jaar | Wel van toepassing€4.200 per volledig jaarHet aantal privékilometers verandert de hoogte van de pseudo-eindheffing niet. De waarde van de auto en het aantal kalendermaanden waarvoor de regeling geldt zijn bepalend. |
| 6. Tijdelijk vervangende benzineautoVaste auto tijdelijk bij garage | De vaste auto staat 5 dagen bij de garage voor onderhoud. In die periode krijgt de werknemer een fossiele vervangende personenauto van €35.000 die ook voor woon-werk wordt gebruikt. | Afhankelijk van situatie Of reguliere bijtelling ontstaat, hangt af van het totale privégebruik en de fiscale situatie rond de auto's. Woon-werkverkeer geldt voor de reguliere bijtelling als zakelijk. |
Voorgestelde uitzondering Zonder uitzondering zou een deel van een kalendermaand in beginsel tot €350 pseudo-eindheffing kunnen leiden. Volgens het wetsvoorstel wordt vervangend vervoer wegens onderhoud of reparatie gedurende maximaal 14 kalenderdagen per onderhouds- of reparatieperiode uitgezonderd. Ook schadeherstel en een bandenwissel vallen hieronder. In dit voorbeeld van vijf dagen ontstaat daardoor geen pseudo-eindheffing voor de vervangende auto als aan de voorwaarden wordt voldaan. |
Geen pseudo-eindheffing, wel alle data
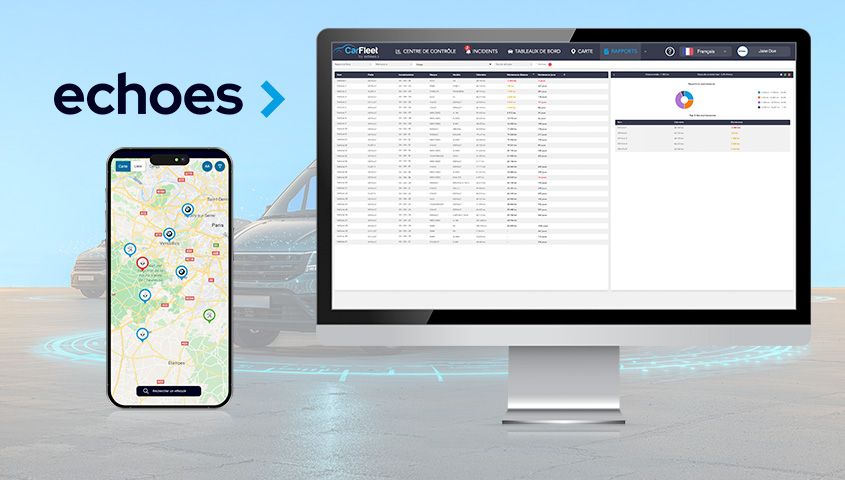
Over op EV's? Kies voor Echoes
Is de pseudo-eindheffing voor uw organisatie aanleiding om het wagenpark verder te elektrificeren? Dan wordt inzicht in het daadwerkelijke gebruik van voertuigen extra belangrijk. Welke auto's rijden dagelijks lange afstanden, welke voertuigen staan veel stil en waar past een elektrische auto praktisch binnen het gebruikspatroon?
Met Echoes beheert u connected voertuigdata zonder dat voor ondersteunde auto's extra telematicahardware hoeft te worden ingebouwd. Gegevens van verschillende automerken worden samengebracht in één platform, zodat u onder andere inzicht krijgt in locatie, kilometerstanden, brandstof- of laadniveau, onderhoudsinformatie en andere beschikbare OEM-data.
Zo kunt u niet alleen voertuigen centraal beheren, maar ook beter onderbouwen waar elektrificatie binnen uw wagenpark praktisch en financieel past.
Pseudo-eindheffing en verschillende bestuurders
Hoe zit het met leenauto’s, vervangend vervoer, huurauto’s en lease?
Volgens de hoofdregel wordt de pseudo-eindheffing per specifieke auto en per kalendermaand beoordeeld. Staat een fossiele personenauto in een kalendermaand ook voor privégebruik of woon-werkverkeer ter beschikking, dan kan voor die kalendermaand pseudo-eindheffing ontstaan.
In het wetsvoorstel Overige fiscale maatregelen 2027 worden twee belangrijke uitzonderingen voor tijdelijk vervoer voorgesteld.
1. Vervangend vervoer bij onderhoud, reparatie of schade
Wordt de vaste auto vanwege onderhoud of reparatie tijdelijk vervangen, dan wordt voorgesteld de vervangende fossiele auto gedurende maximaal 14 kalenderdagen per onderhouds- of reparatieperiode buiten de pseudo-eindheffing te houden. Een bandenwissel en schadeherstel vallen voor deze regeling eveneens onder onderhoud of reparatie.
De uitzondering kan bij een nieuwe onderhouds- of reparatieperiode opnieuw gelden. Duurt één vervangingsperiode langer dan 14 kalenderdagen, dan geldt de uitzondering vanaf dag 15 niet meer.
2. Eenmalig kortdurend gebruik, bijvoorbeeld een huur- of deelauto
Daarnaast wordt voorgesteld om tijdens de overgangsperiode een specifieke fossiele personenauto per werkgever en per kalenderjaar gedurende maximaal één periode van ten hoogste zeven aaneengesloten dagen ook voor privédoeleinden ter beschikking te kunnen stellen zonder pseudo-eindheffing.
Wordt dezelfde auto binnen hetzelfde kalenderjaar in meerdere afzonderlijke perioden ter beschikking gesteld of duurt de periode langer dan zeven aaneengesloten dagen, dan geldt deze uitzondering niet. De tijdelijke regeling wordt voorgesteld tot en met 31 december 2030.
Deze uitzonderingen maken deel uit van het wetsvoorstel Overige fiscale maatregelen 2027 en zijn dus nog niet definitief.
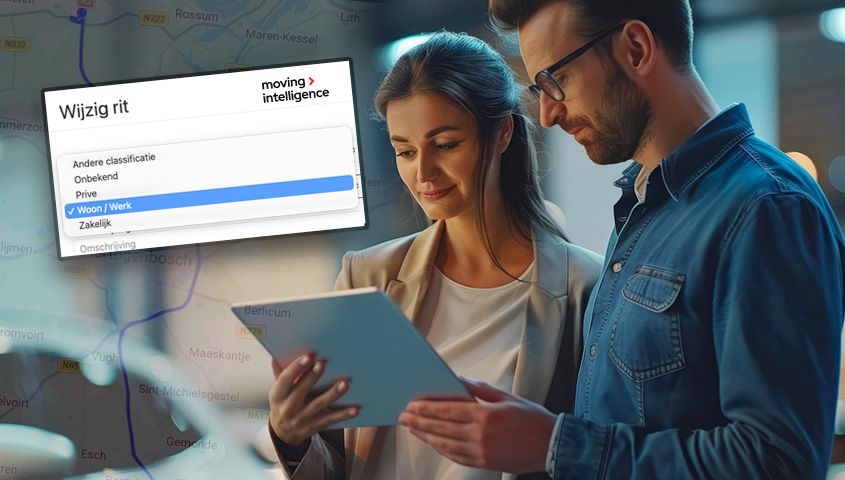
Zakelijk, privé, woon-werk
Houd aantoonbaar bij hoe uw auto's worden gebruikt
Voor de pseudo-eindheffing is niet alleen relevant hoeveel privékilometers daadwerkelijk worden gereden. Doorslaggevend is of een fossiele personenauto mede voor privédoeleinden ter beschikking staat. Voor deze regeling wordt ook woon-werkverkeer als privégebruik aangemerkt.
Dat verschilt van de reguliere bijtelling. Daarbij geldt woon-werkverkeer als zakelijk en kan een werknemer zonder bijtelling rijden wanneer het overige privégebruik op kalenderjaarbasis niet meer dan 500 kilometer bedraagt en dit voldoende kan worden aangetoond. Wilt u een fossiele auto buiten de pseudo-eindheffing houden, dan moet privégebruik inclusief woon-werkverkeer daadwerkelijk zijn uitgesloten.
Rittenregistratie en wagenparkbeheer
Leg voertuiggebruik duidelijk en betrouwbaar vast
Met rittenregistratie van Moving Intelligence legt u ritten automatisch vast en kunt u deze classificeren als zakelijk, privé of woon-werk. Zo ontstaat een duidelijk overzicht van welke auto wanneer wordt gebruikt en waarvoor.
Dat is vooral relevant bij poolauto's, wisselende bestuurders, vervangend vervoer en grotere wagenparken. Ook bij voorgestelde uitzonderingen voor tijdelijk vervangend vervoer helpt een betrouwbare registratie om gebruik en periodes aantoonbaar vast te leggen. Een rittenregistratie geeft op zichzelf geen vrijstelling van de pseudo-eindheffing, maar ondersteunt wel een controleerbare en consistente administratie.
Overgangsregeling
Hoe zit het met overgangsrecht?
De pseudo-eindheffing gaat in op 1 januari 2027. Voor fossiele personenauto's die dezelfde werkgever al vóór 1 januari 2027 daadwerkelijk aan één of meer werknemers ter beschikking heeft gesteld, geldt overgangsrecht.
Volgens de bestaande wet loopt dit overgangsrecht tot en met 16 september 2030. In het wetsvoorstel Overige fiscale maatregelen 2027 stelt het kabinet voor om deze termijn te verlengen tot en met 31 december 2030. Als het voorstel wordt aangenomen, kan de pseudo-eindheffing voor deze bestaande auto's vanaf 1 januari 2031 van toepassing worden.
Voor het overgangsrecht is de daadwerkelijke eerste terbeschikkingstelling bepalend. Alleen een auto vóór 2027 bestellen, kopen, registreren of een leasecontract afsluiten is daarom niet voldoende.
Het overgangsrecht is gekoppeld aan de specifieke auto en dezelfde werkgever. De werkgever kan de auto later aan een andere werknemer ter beschikking stellen zonder dat het overgangsrecht daardoor automatisch vervalt. Ook een tijdelijke onderbreking van de terbeschikkingstelling betekent niet automatisch dat het recht verloren gaat.
Wordt dezelfde auto later door een andere werkgever ter beschikking gesteld, dan moet voor die werkgever opnieuw worden beoordeeld of de pseudo-eindheffing van toepassing is. Bij bepaalde juridische fusies en overnames kunnen uitzonderingen gelden.
Let op: de verlenging tot en met 31 december 2030 is onderdeel van het wetsvoorstel Overige fiscale maatregelen 2027 en moet nog door de Tweede en Eerste Kamer worden goedgekeurd.
Nog vóór 2027 een brandstofauto?
Wat moet u regelen vóór 1 januari 2027?
Overweegt u nog vóór 2027 een benzine-, diesel-, hybride- of plug-inhybride personenauto aan een werknemer ter beschikking te stellen? Dan is vooral het moment van daadwerkelijke terbeschikkingstelling belangrijk.
Een bestelling, koopovereenkomst of getekend leasecontract in 2026 is op zichzelf niet voldoende om onder het overgangsrecht te vallen. De specifieke auto moet vóór 1 januari 2027 daadwerkelijk door dezelfde werkgever aan één of meer werknemers ter beschikking zijn gesteld.
Breng daarom vóór de jaarwisseling in kaart welke fossiele personenauto's al ter beschikking zijn gesteld, aan welke voorwaarden het gebruik is gebonden en welke voertuigen ook voor woon-werkverkeer of ander privégebruik mogen worden gebruikt.
Leg daarnaast goed vast wanneer voertuigen worden ingezet, worden gewisseld of tijdelijk worden vervangen. Door de voorgestelde uitzonderingen voor kortdurend gebruik en vervangend vervoer wordt deze administratie vanaf 2027 nog relevanter.
Regel bij nieuwe voertuigen bovendien tijdig de door uw verzekeraar vereiste voertuigbeveiliging en, waar relevant, automatische rittenregistratie en wagenparkbeheer.
Veelgestelde vragen over de pseudo-eindheffing
Blijft het overgangsrecht gelden als een auto van werknemer wisselt?
Ja. Het overgangsrecht is gekoppeld aan de specifieke auto en de werkgever, niet aan één bepaalde werknemer. Dezelfde werkgever mag de auto daarom later aan een andere werknemer ter beschikking stellen zonder dat het overgangsrecht daardoor automatisch vervalt.
Wordt dezelfde auto door een andere werkgever voor het eerst aan werknemers ter beschikking gesteld, dan moet voor die werkgever opnieuw worden beoordeeld of de pseudo-eindheffing geldt.
Hoe en wanneer betaalt een werkgever de pseudo-eindheffing?
De pseudo-eindheffing wordt per kalendermaand berekend. Een werkgever kan de verschuldigde heffing gedurende het kalenderjaar via de aangifte loonheffingen verwerken of na afloop van het jaar definitief berekenen.
De pseudo-eindheffing over 2027 moet uiterlijk worden betaald via de aangifte over het tweede loonaangiftetijdvak van 2028. Daardoor kan een werkgever na afloop van het kalenderjaar het wagenpark beoordelen en de definitieve verschuldigde pseudo-eindheffing bepalen.
Geldt de pseudo-eindheffing ook voor een leaseauto?
Ja. Het maakt voor de pseudo-eindheffing niet uit of de werkgever juridisch eigenaar van de auto is. Ook een geleasede fossiele personenauto kan onder de regeling vallen wanneer de werkgever deze mede voor privégebruik of woon-werkverkeer aan een werknemer ter beschikking stelt.
De werkgever die de auto ter beschikking stelt is verantwoordelijk voor de pseudo-eindheffing, niet de leasemaatschappij.
Geldt de pseudo-eindheffing ook voor hybride auto’s?
Ja. De pseudo-eindheffing geldt in principe voor personenauto's waarvan uit het kentekenregister niet blijkt dat de CO₂-uitstoot 0 gram per kilometer bedraagt. Daardoor kunnen zowel reguliere hybrides als plug-inhybrides onder de regeling vallen.
Of daadwerkelijk pseudo-eindheffing verschuldigd is, hangt onder meer af van het gebruik, het moment waarop de auto door de werkgever voor het eerst ter beschikking is gesteld en eventuele uitzonderingen of overgangsrecht.
Geldt de pseudo-eindheffing voor een DGA?
Ja, dat kan. Wanneer een bv een fossiele personenauto aan een DGA die voor de loonbelasting werknemer is ter beschikking stelt voor privégebruik of woon-werkverkeer, kan de pseudo-eindheffing van toepassing zijn.
Ook hierbij moet rekening worden gehouden met het overgangsrecht en de datum waarop de specifieke auto voor het eerst door de bv ter beschikking is gesteld.
Kan ik de pseudo-eindheffing voorkomen door in 2026 een benzineauto te kopen?
Nee. Alleen de auto vóór 2027 kopen, bestellen, registreren of een leasecontract afsluiten is niet voldoende voor het overgangsrecht.
De specifieke auto moet vóór 1 januari 2027 daadwerkelijk door dezelfde werkgever aan één of meer werknemers ter beschikking zijn gesteld.
Geldt de pseudo-eindheffing ook als een auto maar enkele dagen wordt gebruikt?
Volgens de hoofdregel wel. De pseudo-eindheffing wordt per kalendermaand berekend. Staat een fossiele personenauto slechts gedurende een deel van een kalendermaand ook voor privégebruik of woon-werkverkeer ter beschikking, dan kan daardoor voor die hele kalendermaand pseudo-eindheffing ontstaan.
Er zijn in het wetsvoorstel Overige fiscale maatregelen 2027 wel specifieke uitzonderingen opgenomen voor onder andere vervangend vervoer van maximaal 14 kalenderdagen en bepaalde eenmalige terbeschikkingstellingen van maximaal zeven aaneengesloten dagen.
Geldt de pseudo-eindheffing voor lesauto's?
Het kabinet stelt in het wetsvoorstel Overige fiscale maatregelen 2027 voor om handgeschakelde personenauto's die worden gebruikt voor rijonderricht uit te zonderen van de pseudo-eindheffing.
De uitzondering geldt specifiek voor handgeschakelde auto's die worden gebruikt voor rijonderricht in de zin van de Wet rijonderricht motorrijtuigen 1993. Het voorstel moet nog door de Tweede en Eerste Kamer worden goedgekeurd.
Geldt de pseudo-eindheffing voor vervangend vervoer?
Volgens het wetsvoorstel Overige fiscale maatregelen 2027 komt er een uitzondering voor een vervangende auto die tijdelijk ter beschikking wordt gesteld omdat de vaste auto onderhoud of reparatie nodig heeft.
De uitzondering geldt gedurende maximaal 14 kalenderdagen per onderhouds- of reparatieperiode. Ook schadeherstel en een bandenwissel worden voor deze regeling als onderhoud of reparatie beschouwd.
Duurt de vervanging langer dan 14 kalenderdagen, dan geldt de uitzondering vanaf dag 15 niet meer. Het voorstel moet nog door de Tweede en Eerste Kamer worden goedgekeurd.
Hoe werkt de 7-dagenregeling voor huur- en deelauto's?
In het wetsvoorstel Overige fiscale maatregelen 2027 wordt een tijdelijke uitzondering voorgesteld voor een fossiele personenauto die per werkgever en per kalenderjaar maximaal één periode van ten hoogste zeven aaneengesloten dagen ook voor privédoeleinden ter beschikking wordt gesteld.
De regeling wordt per specifieke auto beoordeeld. Wordt dezelfde auto binnen hetzelfde kalenderjaar in meerdere perioden ter beschikking gesteld of duurt de periode langer dan zeven aaneengesloten dagen, dan geldt deze uitzondering niet.
De uitzondering wordt voorgesteld tot en met 31 december 2030 en moet nog door de Tweede en Eerste Kamer worden goedgekeurd.
Meer blogs over zakelijk rijden, rittenregistratie en nieuwe mobiliteitsregels:
- Tachograafplicht vanaf 2.500 kg: dit verandert er per 1 juli 2026
- Hoe controleert Belastingdienst op zakelijk en privégebruik van auto of bestelbus?
- Wat zijn privékilometers en wat zijn zakelijke kilometers?
- Bewijslast rittenregistratie: wie is verantwoordelijk?
- Btw-correctie privégebruik auto: wat moet u weten als ondernemer?